マネーフォワード for 群馬銀行
- 4.1
- 評価
- 10.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
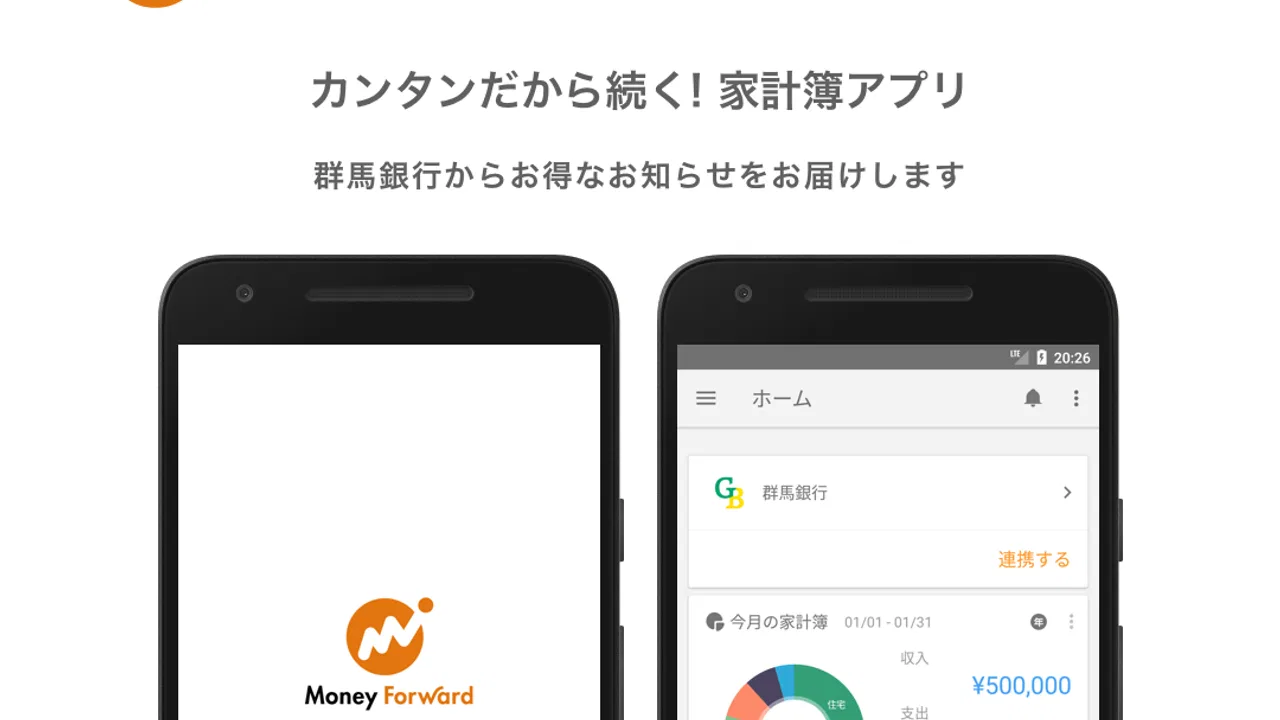
群馬銀行を使っている人が、銀行口座やカードの動きをひとつの画面で眺めたいなら、マネーフォワードはかなり現実的な選択肢です。私は日々の支出を細かく手入力する家計簿より、まず自動で全体像をつかみ、必要なところだけ確認する使い方に向いていると感じました。金融カテゴリーのアプリとして、家計の記録だけでなく、預金やカード利用をまとめて見直したい人に合います。
群馬銀行を利用する方向けに用意されたアプリですが、対応範囲は同行だけに閉じていません。銀行やクレジットカードなど、2,580以上の金融サービスと連携できます。普段使いの口座、引き落とし用カード、貯蓄用口座が分かれている家庭ほど、まとめて確認できる便利さを感じやすいでしょう。
いまの使い心地と、家計を見直す流れ
最初に感じる良さは、家計簿を始めるまでの心理的な重さが比較的小さいことです。レシートを一枚ずつ入力する方法は正確ですが、忙しい日が続くと記録が途切れます。このアプリでは連携した金融サービスの入出金を起点にできるため、「何に使ったかを後から確認する」流れを作りやすいです。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


たとえば、平日の昼食や交通費を現金ではなくカードで支払う家庭なら、月末にカードの利用履歴を見ながら支出を振り返れます。家賃や通信費のような固定費と、買い物や外食のような変動費を分けて見るだけでも、節約すべき場所が見えやすくなります。私なら、まず一番利用頻度の高い口座とカードだけを登録し、表示が安定してから対象を増やします。
連携先を最初からすべて登録する必要はありません。口座が多いほど資産全体は見やすくなりますが、確認する項目も増えます。生活費の流れを知りたい人は群馬銀行の口座と主要カードから始め、貯蓄や投資関連の口座は目的が決まってから追加するほうが、画面を見たときに迷いにくいです。
自動連携は、入力作業を消す機能ではなく、見直しの入口を作る機能だと考えると使いやすくなります。店舗名の表示や支出分類が自分の感覚と合わない場合は、そのまま放置せず、月に一度だけ確認する習慣を作るのがおすすめです。自動化に任せきるより、少ない手間で精度を保つ使い方が向いています。
群馬銀行ユーザーにとっての具体的なメリット
群馬銀行の口座を生活の中心にしている人なら、残高確認、入出金の把握、カード利用の確認を別々のアプリで行う必要を減らせます。給料が入る口座と引き落とし口座を分けている場合も、資金移動のタイミングを確認しやすくなります。私は、残高そのものより「今月あとどれくらい使ってよいか」を考えるときに、複数の金融情報がまとまっている強みを感じます。
特に役立つのは、毎月の支出が少しずつ増えているケースです。大きな買い物は記憶に残りますが、少額の決済は見落としがちです。カードと口座の履歴を一緒に見れば、定額サービス、コンビニ利用、ネット通販など、単独の明細では気づきにくい傾向を確認できます。節約を始める前に、まず実際の流れを知りたい人に向いています。
一方、現金中心の生活では自動記録の恩恵が小さくなります。現金払いが多い人は、結局手入力を続ける必要があります。家計簿を完全に自動化したいなら、支払い方法そのものを整理しない限り、このアプリだけで解決するわけではありません。現金の支出を記録する習慣がない人は、連携機能に期待しすぎないほうがよいでしょう。
日常での使い方を具体的に考える
私なら、給料日前後に一度、アプリを開いて確認します。まず群馬銀行の残高を見て、次に近い将来のカード請求や定期的な引き落としを確認します。その後、今月の食費や日用品が先月と比べて増えていないかを見ます。毎日数字を追いかけるより、生活の区切りに合わせて確認したほうが、家計管理が負担になりにくいです。
家族で使う場合は、誰がどの口座やカードを管理するかを先に決めておくと混乱しません。共有の生活費だけを対象にするのか、個人の支出まで含めるのかで、見える情報の意味が変わります。資産を一つにまとめて表示することが目的でも、家族間で確認範囲を決めずに始めると、必要以上に細かく見てしまう可能性があります。
引っ越し、車の購入、教育費の準備など、まとまった支出を考えている時期にも使いやすいです。普段の固定費と変動費を分けて眺めれば、目標額を作る前に削減できそうな部分を探せます。ただし、アプリが自動的に最適な予算を決めてくれると考えるのではなく、自分の予定と照らし合わせて判断する道具として使うのがよいです。
連携を始めるときに気をつけたいこと
金融サービスとの連携は便利ですが、登録数を増やすほど管理の考え方も必要になります。古い口座やほとんど使わないカードまで登録すると、資産総額は見えても、日常の家計が見えにくくなります。私は、現在使っているもの、残高を確認したいもの、解約や整理を考えているものを分けてから登録する方法を勧めます。
連携後は、表示された明細が実際の利用内容と合っているかを最初に確認してください。カード決済では、利用日と口座から引き落とされる日が異なるため、残高の減少と支出の発生を同じものとして見ると誤解しやすいです。月の予算を考えるときは、利用履歴と引き落とし予定を混同しないことが大切です。
また、金融機関側のメンテナンスや認証の更新などで、連携状態の確認が必要になることもあります。アプリを開いたときに最新の明細がすぐ表示されない場合は、慌てて同じ支出を手入力しないほうが安全です。二重計上を避けるため、まず連携状態と明細の期間を確認する習慣をつけると安心です。
バージョン更新から見える現在地
現在のバージョンは2.25.2です。2016年6月26日に公開されたアプリが継続して更新されていることから、短期間だけ試すタイプではなく、長く家計を記録する前提で考えやすい存在だと私は見ています。ただし、バージョン番号だけで使い勝手のすべてを判断することはできません。実際には、連携先の状態や自分の支払い方との相性が重要です。
更新を重ねたアプリでは、利用者が増えた後の細かな改善が積み上がっていることがあります。新しく使い始める人にとっては、長く運用されてきたことが安心材料になります。一方、以前から使っている人は、更新後に表示や操作の感覚が変わっていないかを確認したほうがよいでしょう。家計管理は毎月続けるものなので、わずかな操作変更でも習慣に影響します。
既存ユーザーが更新後にまず見るべきなのは、連携の状態、最近の明細、分類の結果です。残高が正しく見えていても、明細の取得時期が古ければ判断を誤ります。特に給料日やカードの締め日をまたぐ時期は、いつの取引まで表示されているかを確認してから予算を調整するのが安全です。
新規ユーザーは、最新版を入れたらすぐに多数の口座を登録するより、少数の連携で一週間ほど使い方を試すほうが向いています。自分が毎日見るのは残高なのか、支出分類なのか、資産全体なのかを確認できるからです。必要な画面が分かってから登録範囲を広げれば、情報が多すぎて使わなくなるリスクを減らせます。
既存ユーザーに起こりやすい変化
長く使っている人にとって、最も大きい変化は機能そのものより、家計を確認する習慣が整うことだと思います。過去の記録が積み上がるほど、「今月だけ使いすぎた」のか、「毎月同じ費目が膨らんでいる」のかを区別しやすくなります。短期の節約結果だけでなく、生活パターンを振り返る道具として価値が出ます。
ただ、履歴が増えるほど、分類の修正を後回しにした影響も大きくなります。最初の数か月でよく使う店舗や支出の扱いを整えておくと、後から見返すときに役立ちます。私は、すべてを完璧に直すより、食費、住居費、通信費、保険、趣味など、判断に使う項目だけを優先して整える方法が現実的だと感じます。
無料で始められる点も試しやすさにつながっています。アプリ自体の価格は無料ですが、アプリ内には一項目あたり500円の購入要素があります。使い始める前に、無料でどこまで自分の目的を満たせるかを確認し、必要な機能にだけ費用をかける考え方がよいでしょう。無料という理由だけで多くの機能を使い続けようとすると、かえって管理が複雑になる場合があります。
一般的な家計簿アプリや銀行アプリとの違い
銀行公式アプリは、その銀行の残高や入出金を確認するには強いですが、別の銀行やカードまで含めて家計を見る用途では限界があります。反対に、手入力中心の家計簿アプリは自由度が高く、現金支出を細かく記録できますが、入力を続ける負担があります。このアプリは、その中間で、金融サービスの自動連携と家計の見える化を重視した立ち位置です。
群馬銀行だけを使い、残高と明細の確認が目的なら、銀行公式のサービスのほうが操作が単純に感じるかもしれません。反対に、複数の口座やカードを持っていて、全体の資産や支出を一度に見たい人なら、こちらのほうが手間を減らせます。現金の細かな記録や独自の費目設計を最優先する人は、手入力型のアプリを併用するほうが合う場合もあります。
つまり、どのアプリが一番優れているかではなく、家計のどこを自動化したいかで選ぶべきです。群馬銀行の口座を軸に、カードや他の金融サービスもまとめたい人には相性がよい一方、単一口座の残高だけを確認する人には機能が多く感じられる可能性があります。
まだ残る使いにくさと、選ぶ前の判断
金融情報を一つに集めると便利になる反面、最初の設定には集中力が必要です。連携先の選択、認証、表示内容の確認を一度に行うため、急いでいると登録ミスが起こりやすくなります。休日など時間に余裕があるときに始め、登録後に残高と明細を照合するのがおすすめです。
自動分類も万能ではありません。同じ店舗で食品と日用品を買うような場合、表示された分類が自分の家計管理に合わないことがあります。分類を厳密にしたい人は、月末にまとめて修正する時間を確保してください。ここを面倒に感じるなら、細かい分類を諦めて大きな費目だけで管理するほうが、長続きしやすいです。
資産管理の画面は、数字をまとめて確認できる反面、投資や貯蓄の目的まで自動的に整理してくれるものではありません。住宅資金、緊急予備費、旅行資金など、目的別の意味づけは自分で行う必要があります。総額が増えたか減ったかだけを見ていると、使ってよいお金と守るべきお金を混同しやすいので注意が必要です。
また、家計簿アプリを使えば支出が自然に減るわけではありません。数字を見ることに抵抗がある人や、記録を見ても行動を変える予定がない人には、導入効果が小さいでしょう。逆に、月一回でも明細を見て、不要な固定費を一つ確認する人なら、少ない操作でも十分に役立てられます。
年齢区分は3歳以上で、価格は無料です。家族の端末に入れて使うことを考える人にとって試しやすい条件ですが、金融情報を扱うアプリなので、年齢区分だけで子ども向けと判断するものではありません。実際の利用では、誰が口座を管理し、どの範囲の情報を確認するかを家庭内で決めておくことが大切です。
これから確認したいポイント
今後も注目したいのは、連携できる金融サービスの使いやすさです。対応先が多くても、自分が使うサービスで安定して明細を取得できなければ、家計管理の中心にはしにくいからです。導入時だけでなく、数か月使った後も、更新のたびに主要口座とカードの表示を確認したいところです。
次に見たいのは、既存ユーザーが長く続けやすい操作になっているかです。家計簿は一度の便利さより、毎月の確認を苦痛なく続けられることが重要です。分類の修正、古い口座の整理、明細の確認といった作業が分かりやすければ、記録が生活に定着しやすくなります。
マネーフォワードを検討している人は、まず群馬銀行の口座と普段使いのカードだけで試すのがよいと思います。連携後に、残高、最近の支出、月の固定費という三つを自分が確認しやすいか見てください。そこで役立つなら、貯蓄用口座や他のカードを追加します。最初から家計を完璧に整理しようとしないことが、長く使うコツです。
私の結論は、群馬銀行を中心に複数の金融情報をまとめ、手入力の負担を減らしたい人にはおすすめです。反対に、現金払いがほとんどの人、単一口座の確認だけで十分な人、費目を自分で細かく設計したい人には、別の家計簿アプリや銀行公式アプリのほうが合う可能性があります。
開発元はMoney Forward, Inc.で、平均評価は4.1、評価件数は100件を少し超える規模です。インストール数も1万件を超えています。数字だけで決めるより、自分の金融サービスが連携対象に含まれるか、そして月に一度でも明細を見直せるかを基準に選んでください。私なら、群馬銀行を使いながら家計の全体像をつかみたい友人には、まず試してみる候補としてマネーフォワードを勧めます。
マネーフォワード for 群馬銀行に関するよくある質問
01マネーフォワード for 群馬銀行とは、どのようなアプリですか?
マネーフォワード for 群馬銀行は、群馬銀行の口座情報を中心に、日々のお金の流れをスマートフォンで確認しやすくする家計管理アプリです。対応する銀行口座やクレジットカード、電子マネーなどを登録すると、残高や入出金履歴をまとめて確認できます。複数の金融サービスを利用している方が、資産状況を一つの画面で把握したい場合に便利です。
02利用を始めるには、群馬銀行の口座やインターネットバンキングが必要ですか?
基本的には、群馬銀行の口座情報を登録して利用するサービスです。登録時には、口座番号や本人確認に関する情報、群馬銀行のインターネットバンキングなどで使用する認証情報が必要になる場合があります。利用できる機能や登録方法は口座の種類、契約状況、サービスの変更によって異なるため、アプリ内の案内と公式サポートを確認してから設定を進めることをおすすめします。
03マネーフォワード for 群馬銀行は無料で使えますか?
基本的な家計管理や口座残高、入出金履歴の確認は、無料で利用できる範囲に含まれる場合があります。ただし、連携できる金融サービス数、保存期間、追加の分析機能などは、提供条件やプランによって異なる可能性があります。また、銀行側の手数料や通信料が発生することもあるため、完全にすべてが無料とは限りません。最新の料金や利用条件は、ダウンロード前に公式ページで確認してください。
04セキュリティ面は安全ですか?口座情報を登録しても問題ありませんか?
金融情報を扱うアプリのため、ログイン認証や通信の保護など、一定のセキュリティ対策が講じられています。ただし、利用者側でも推測されにくいパスワードを設定し、スマートフォンの画面ロックや生体認証を有効にすることが重要です。認証情報を他人に伝えたり、公共のWi-Fi環境で不用意に操作したりせず、端末を紛失した場合は速やかに公式窓口へ相談してください。
05機種変更やスマートフォンを紛失した場合、登録データはどうなりますか?
アカウント情報が正しく保存されていれば、対応する新しい端末で再ログインすることで、登録内容や家計管理データを引き継げる場合があります。ただし、端末変更時に追加認証が必要になったり、金融機関との連携を再設定しなければならなかったりすることがあります。スマートフォンを紛失した際は、端末の遠隔ロックを行い、必要に応じて群馬銀行やアプリのサポートへ連絡してください。
メリット
- 群馬銀行の口座残高や入出金をまとめて確認できる
- 家計簿を自動作成でき、手入力の負担を減らせる
- 支出をカテゴリー別に把握しやすい
- 銀行口座以外の金融サービスも一元管理しやすい
- 無料で基本的な家計管理を始められる
デメリット
- 口座連携にはログイン情報の登録が必要になる
- 連携先によっては更新に時間がかかる場合がある
- 一部の高度な機能は有料プラン限定
- 金融サービスの仕様変更で連携が不安定になることがある
- 家族共有や細かな予算管理には物足りない場合がある

マネーフォワード for 群馬銀行
ギャラリー